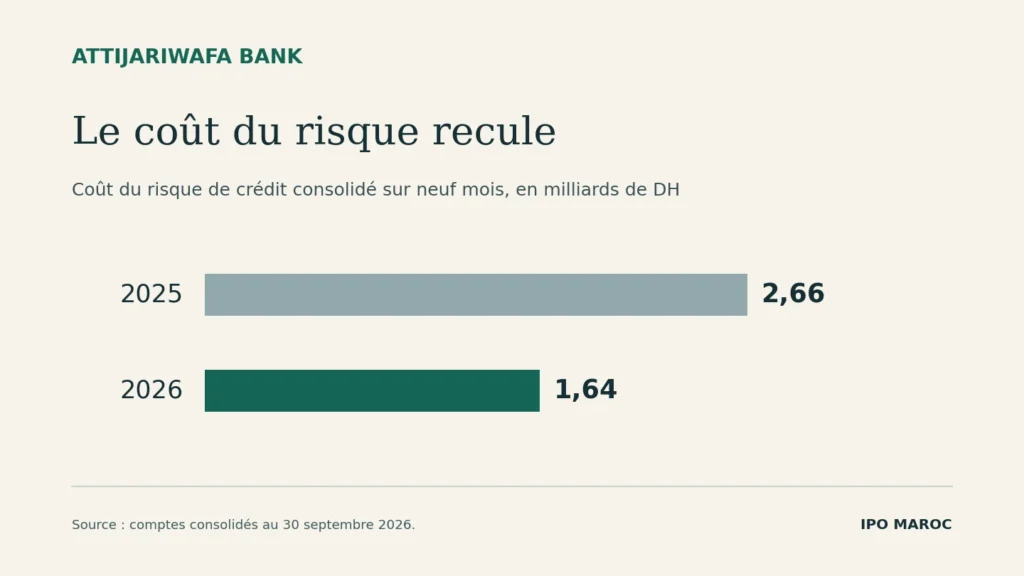
Attijariwafa bank a dégagé 9,13 milliards de dirhams de bénéfice net part du groupe sur les neuf premiers mois de 2026, en hausse de 10,3 % sur un an. Dans les comptes arrêtés le 17 novembre, une ligne explique une bonne partie de l’écart entre la progression des revenus et celle des bénéfices. La charge liée au risque de crédit a diminué de plus d’un milliard de dirhams en un an.
D’où viennent les 1,43 milliard de DH supplémentaires ?
Avant prise en compte du risque de crédit, le résultat brut d’exploitation passe de 16,79 à 17,20 milliards de DH entre les neuf premiers mois de 2025 et ceux de 2026. L’activité dégage donc environ 410 millions de DH supplémentaires après déduction des charges d’exploitation et des amortissements.
La banque comptabilise ensuite le coût du risque, c’est-à-dire la charge nette qu’elle enregistre au titre des pertes sur ses crédits. Cette charge passe de 2,66 à 1,64 milliard de DH. Sa baisse apporte près de 1,02 milliard de DH au résultat d’exploitation, qui atteint 15,56 milliards.
Sur les 1,43 milliard de DH gagnés en exploitation, environ 71 % proviennent ainsi du recul du coût du risque, selon notre calcul à partir des comptes consolidés. Cette proportion concerne le résultat d’exploitation. Le bénéfice revenant aux actionnaires du groupe intègre aussi, entre autres, l’impôt et la part des autres actionnaires dans les filiales.
La marge d’intérêt gagne près de 1,3 milliard de DH
Le produit net bancaire, qui regroupe les revenus des différentes activités, s’établit à 27,33 milliards de DH, contre 26,35 milliards un an auparavant. La marge d’intérêt contribue largement à la hausse. L’écart entre les intérêts perçus et versés par le groupe atteint près de 17 milliards de DH, contre 15,72 milliards sur la même période de 2025.
Les commissions nettes progressent également, de 5,26 à 5,42 milliards de DH. À l’inverse, les gains nets sur les instruments financiers évalués à la juste valeur par résultat sont revenus de 4,22 à 4,00 milliards. Ces évolutions expliquent comment la seule marge d’intérêt a pu gagner davantage que le produit net bancaire dans son ensemble.
Au Maroc, les crédits progressent plus vite que les dépôts
Sur le seul périmètre de la banque au Maroc, les crédits à la clientèle s’élèvent à 318,9 milliards de DH à fin septembre, en hausse de 13,9 % sur un an. Les dépôts augmentent de 12 % pour atteindre 392 milliards. Ces deux montants sont des encours mesurés à une date précise, tandis que les revenus et les charges de risque présentés plus haut couvrent neuf mois d’activité du groupe.
Pour la suite de l’exercice, deux comparaisons permettront de prolonger la lecture de ces comptes trimestriels non audités. La marge d’intérêt indiquera ce que rapporte l’activité de financement. Le coût du risque, rapporté par le groupe aux crédits bruts à la clientèle, montrera si l’allègement observé à fin septembre se poursuit. Ce ratio est passé de 0,78 % à 0,43 % sur un an.
Sources · Attijariwafa bank, communiqué et comptes au 30 septembre 2026 · BourseNews, résultats sur neuf mois.
Commentaires