Une entreprise marocaine qui sollicite Tamwil Moumtaz doit distinguer deux taux dans son plan de financement. Tamwilcom prête à 2 % par an hors TVA sur sa propre part. La banque partenaire fixe avec l’entreprise le taux applicable à l’autre partie du crédit. Selon BourseNews, qui rapporte les déclarations du directeur général de Tamwilcom lors d’une rencontre tenue le 17 novembre à Casablanca, les premiers dossiers ont déjà obtenu un accord.
Un plafond de 15 millions de DH, et une seconde limite
La fiche du programme fixe à 15 millions de DH le montant maximal que Tamwilcom peut apporter. Elle précise aussi que son financement ne peut pas dépasser celui de la banque partenaire. Le montant accessible à taux préférentiel dépend donc du crédit bancaire obtenu et de l’apport que l’entreprise et sa banque conviennent de mobiliser.
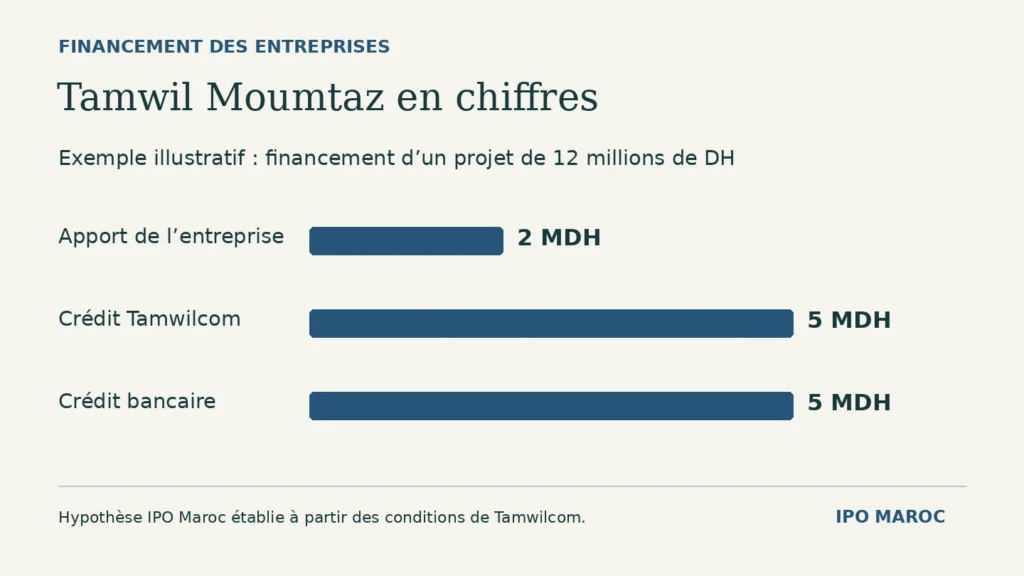
Imaginons un investissement de 12 millions de DH, dont 2 millions sont financés par l’entreprise. Il reste 10 millions à emprunter. Si les deux prêteurs se partagent ce montant à égalité, Tamwilcom apporte 5 millions de DH à 2 % hors TVA et la banque apporte les 5 millions restants au taux négocié. Dans cet exemple, le taux préférentiel couvre la moitié de la dette et environ 42 % du coût du projet.
Pour comparer deux propositions, l’entrepreneur doit donc disposer du montant de chaque tranche et de son échéancier. Avec une répartition à parts égales, chaque point de taux supplémentaire sur la seule tranche bancaire augmente d’un demi-point le taux moyen initial des deux crédits, avant frais et fiscalité. Cette simulation illustre le mécanisme sans présumer des conditions qui seront accordées à un dossier.
Trois voies d’accès pour les entreprises de droit marocain
La première concerne les entreprises dont une ou plusieurs femmes détiennent la majorité du capital, ainsi que celles dont une femme exerce, conformément aux statuts, la direction générale, la gérance ou la présidence du directoire. La direction statutaire peut donc ouvrir l’accès même lorsque la dirigeante ne détient pas la majorité des parts.
La deuxième voie vise les sociétés majoritairement détenues par des Marocains résidant à l’étranger répondant aux justificatifs prévus. Elle couvre aussi le cas d’un retour définitif au Maroc dans l’année qui précède le dépôt de la demande auprès de la banque. La troisième voie tient à la nature de l’investissement. Parmi les projets verts visés figurent notamment l’efficacité énergétique, la gestion de l’eau et l’économie circulaire.
Les points à arrêter avec la banque
Le montant des fonds propres et la durée du crédit se négocient avec l’établissement partenaire. Les sûretés bénéficient aux deux prêteurs à proportion de leur financement. Le programme exclut la promotion immobilière et la pêche hauturière. Pour un projet vert comportant des travaux de construction, la brochure précise également les limites spécifiques et les exceptions examinées au cas par cas.
Sources · Tamwilcom, conditions du crédit conjoint · Brochure officielle et critères d’éligibilité · BourseNews, premiers dossiers accordés.
Commentaires